
ନୂଆଦିଲ୍ଲୀ: ଆଜିକାଲି ଭାରତୀୟ ଡିଜିଟାଲ ଅର୍ଥନୀତିରେ UPI ସମ୍ପର୍କରେ ଏକ ନୂତନ ବିତର୍କ ଏବଂ ବିବାଦ ଦେଖାଦେଇଛି। କେନ୍ଦ୍ର ସରକାର ଏବଂ NPCI ଦ୍ୱାରା ₹୨୦୦୦ ରୁ ଅଧିକ ବାଣିଜ୍ୟ କାରବାର ଉପରେ ୦.୪% ବାଣିଜ୍ୟ ରିହାତି ହାର ଲାଗୁ କରିବାର ଏକ ନୂତନ ବିଜ୍ଞପ୍ତି ଚିନ୍ତା ସୃଷ୍ଟି କରିଛି। ଯଦିଓ ସରକାର ସ୍ପଷ୍ଟ କରିଛନ୍ତି ଯେ ସାଧାରଣ ଗ୍ରାହକଙ୍କ ଉପରେ କୌଣସି ଶୁଳ୍କ ଲଗାଯିବ ନାହିଁ ଏବଂ ଏହି ଶୁଳ୍କ କେବଳ ବ୍ୟବସାୟୀଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ହେବ, ବିରୋଧୀ ଏବଂ ସାଧାରଣ ଲୋକଙ୍କ ମଧ୍ୟରେ ଯଥେଷ୍ଟ ଦ୍ୱନ୍ଦ୍ୱ ରହିଛି।
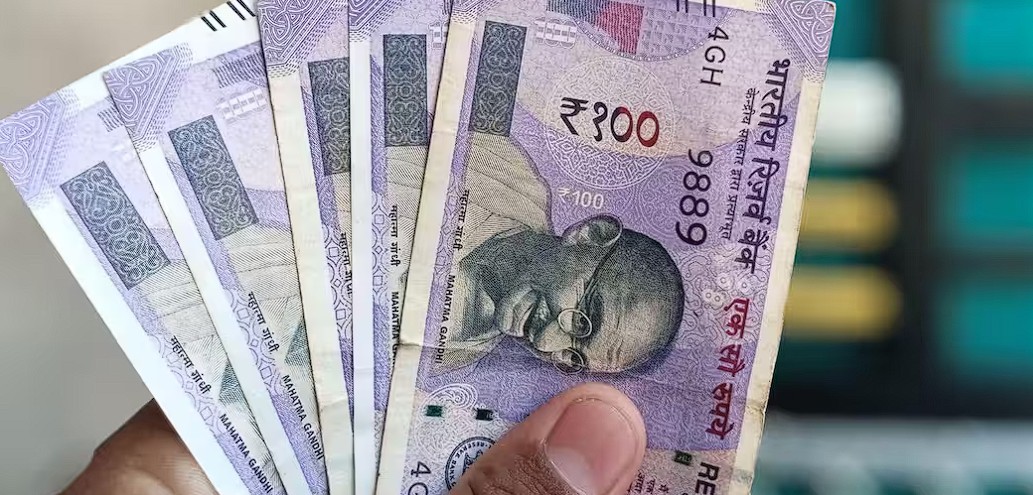
ଏହି ବଡ଼ ବିବାଦ ମଧ୍ୟରେ, ଏକ ମୌଳିକ ପ୍ରଶ୍ନ ପୁନର୍ବାର ଉଭା ହୋଇଛି: ଆମ ବଜେଟ୍ ପାଇଁ କ’ଣ ସର୍ବୋତ୍ତମ? ଡିଜିଟାଲ UPI ନା ଆମ ପକେଟରେ ଥିବା ନଗଦ। ଦୁଇଟି ମଧ୍ୟରୁ ପ୍ରକୃତରେ କେଉଁଟି ଅଧିକ ଟଙ୍କା ସଞ୍ଚୟ କରେ?

ଡିଜିଟାଲ ପେମେଣ୍ଟ ଟଙ୍କା ଉପରେ ନିୟନ୍ତ୍ରଣ ପ୍ରଦାନ କରେ-
UPI ମାଧ୍ୟମରେ ପେମେଣ୍ଟ କରିବାର ସବୁଠାରୁ ବଡ଼ ସୁବିଧା ହେଉଛି ପ୍ରତ୍ୟେକ କାରବାରର ଏକ ଡିଜିଟାଲ ରେକର୍ଡ ସୃଷ୍ଟି ହୁଏ। ଆପ୍ରେ ପେମେଣ୍ଟ ହିଷ୍ଟ୍ରି ଥାଏ, ଟଙ୍କା କେଉଁଠି ଖର୍ଚ୍ଚ ହୋଇଛି ତାହା ଟ୍ରାକ୍ କରିବା ସହଜ ହୁଏ। କିନ୍ତୁ ନଗଦ ଟଙ୍କାରେ ଖର୍ଚ୍ଚ କରିବା ସମୟରେ, ଛୋଟ ଖର୍ଚ୍ଚର ମଧ୍ୟ ଟ୍ରାକ୍ ରଖିବା କଷ୍ଟକର। ଲୋକମାନେ ପ୍ରାୟତଃ ଚିନ୍ତା ନକରି ଖର୍ଚ୍ଚ କରନ୍ତି କାରଣ ସେମାନଙ୍କ ପକେଟରେ ଥିବା ନଗଦ ଖର୍ଚ୍ଚକୁ ପ୍ରକୃତ ଅନୁଭବ କରାଏ। ସେହିପରି UPI ରେ ଟଙ୍କା କେବଳ ଗୋଟିଏ କ୍ଲିକ୍ରେ ପେମେଣ୍ଟ ହୁଏ ଏବଂ ଏହି ଅଭ୍ୟାସ ଅଧିକ ଖର୍ଚ୍ଚ କରାଇ ପାରେ।
ଅନେକ ଆର୍ଥିକ ବିଶେଷଜ୍ଞ ବିଶ୍ୱାସ କରନ୍ତି ଯେ ନଗଦ ଟଙ୍କାରେ ଦେୟ କରିବା ଦ୍ଵାରା ସଞ୍ଚୟ ଅଭ୍ୟାସରେ ଉନ୍ନତି ଆସେ କାରଣ ହାତରେ ଥିବା ନୋଟ୍ ସରିଗଲେ ମନ ସ୍ୱୟଂଚାଳିତ ଭାବରେ ଖର୍ଚ୍ଚ କମ କରିବାକୁ ଚେଷ୍ଟା କରେ। ଏହାକୁ ନଗଦ ଏନଭଲପ୍ ବଜେଟିଂ ପଦ୍ଧତି ଭାବରେ ମଧ୍ୟ ଜଣାଯାଏ, ଯେଉଁଥିରେ ପ୍ରତି ମାସରେ ବିଭିନ୍ନ ଖର୍ଚ୍ଚ ପାଇଁ ଏକ ନିର୍ଦ୍ଦିଷ୍ଟ ପରିମାଣ ରଖାଯାଇଥାଏ ଏବଂ ଲକ୍ଷ୍ୟ ହେଉଛି ସେହି ପରିମାଣ ମଧ୍ୟରେ ବଞ୍ଚିବା। ଏହି ପଦ୍ଧତି ଆଗ୍ରହ କ୍ରୟକୁ ନିୟନ୍ତ୍ରଣ କରେ, ଯାହା UPI ଅପେକ୍ଷା ଅଧିକ ସହଜରେ ହାସଲ କରାଯାଇପାରିବ।
UPI ପନିପରିବା, ଅଟୋ ଭଡ଼ା, କିମ୍ବା ଚା ଏବଂ ଖାଦ୍ୟ ଭଳି ଛୋଟ ଦୈନନ୍ଦିନ ଖର୍ଚ୍ଚ ପାଇଁ ସୁବିଧାଜନକ। କାରଣ ଏହା ପରିବର୍ତ୍ତନ ବହନ କରିବାର ଅସୁବିଧାକୁ ଦୂର କରେ ଏବଂ ସିଧାସଳଖ ସଠିକ୍ ପରିମାଣ ସ୍ଥାନାନ୍ତର ହୁଏ। ତଥାପି, ବଡ଼ କ୍ରୟ କିମ୍ବା ମାସିକ ବଜେଟ୍ ନିୟନ୍ତ୍ରଣ ପାଇଁ, ନଗଦ-ଆଧାରିତ ବଜେଟିଂକୁ ଅଧିକ ପ୍ରଭାବଶାଳୀ ବିବେଚନା କରାଯାଏ କାରଣ ଏହା ଏକ ପୂର୍ବ-ନିର୍ଦ୍ଧାରିତ ଖର୍ଚ୍ଚ ସୀମା ପ୍ରଦାନ କରେ। ଏହାର ଅର୍ଥ ହେଉଛି ଯେ ଜଣେ ନିୟନ୍ତ୍ରଣ କରିବାକୁ ଚାହୁଁଥିବା ଖର୍ଚ୍ଚର ପ୍ରକାର ଉପରେ ନିର୍ଭର କରି ସଞ୍ଚୟ ଦୃଷ୍ଟିରୁ ଉଭୟ ପଦ୍ଧତିର ନିଜସ୍ୱ ସୁବିଧା ଅଛି।